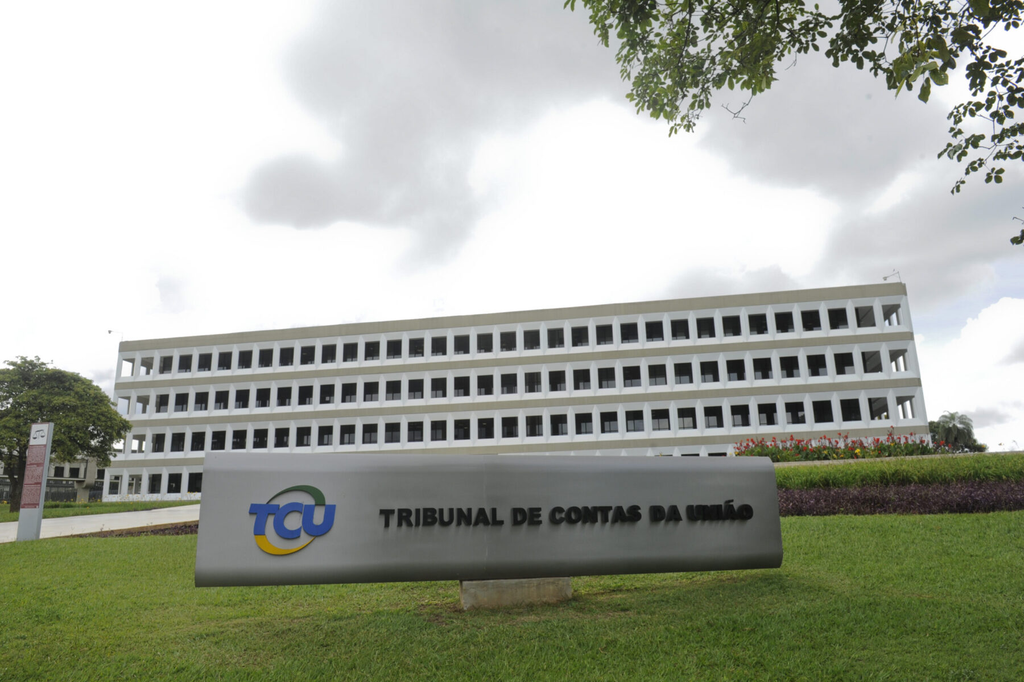
O Tribunal de Contas da União (TCU) identificou 30 riscos relacionados à gestão fiscal da União que deverão orientar futuras fiscalizações sobre as contas do presidente Lula (PT) referentes ao exercício de 2026. O levantamento foi relatado pelo ministro Antonio Anastasia e aprovado pelo plenário da Corte em 23 de setembro.
O trabalho servirá de subsídio para a elaboração do relatório e do parecer prévio sobre as contas presidenciais de 2026, que serão analisados pelo TCU em 2027. Os riscos foram distribuídos em cinco grupos temáticos e envolvem, principalmente, renúncias de receitas, despesas obrigatórias de caráter continuado (DOCCs), Receita Corrente Líquida (RCL), Relatórios de Gestão Fiscal (RGFs) e soluções de dados.
Renúncias tributárias
Entre os pontos destacados pelo tribunal estão os mecanismos de controle das renúncias de receitas tributárias. O TCU identificou riscos de subnotificação dos valores, ausência de estimativas de impacto financeiro e insuficiência de medidas compensatórias exigidas pela legislação.
Também foram apontadas possíveis dificuldades no cumprimento da meta de redução de 10% das renúncias e do limite global de 2% do Produto Interno Bruto (PIB), além de problemas relacionados à definição de metas mensuráveis, critérios de desempenho e prazo de vigência dos benefícios tributários.
Despesas obrigatórias
Outro eixo analisado envolve as despesas obrigatórias de caráter continuado. O TCU identificou riscos de subnotificação, falta de estimativas do impacto financeiro e ausência de medidas destinadas a compensar a criação ou ampliação dessas despesas.
O levantamento também aponta a possibilidade de atos não serem registrados pelos órgãos responsáveis, além do uso de períodos temporários e mecanismos de compensação que podem dificultar a identificação do efeito permanente de novas obrigações sobre as contas públicas.
Relatórios fiscais
A Corte também encontrou riscos na apuração da Receita Corrente Líquida e na elaboração e publicação dos Relatórios de Gestão Fiscal. Entre os problemas estão divergências entre informações de sistemas oficiais e os dados publicados, além de atrasos na homologação e no encaminhamento dos relatórios ao TCU.
Segundo o tribunal, essas inconsistências podem afetar a transparência das informações e o acompanhamento dos limites estabelecidos pela legislação fiscal.
Sistemas de controle
O levantamento ainda inclui riscos relacionados às ferramentas utilizadas para o acompanhamento das contas públicas. O TCU identificou vulnerabilidades que podem comprometer a integração, a qualidade e a tempestividade dos dados utilizados nas fiscalizações.
A Corte pretende utilizar o diagnóstico para aprimorar o cruzamento automatizado de informações e direcionar futuras ações de controle sobre receitas, despesas e demonstrativos fiscais.